


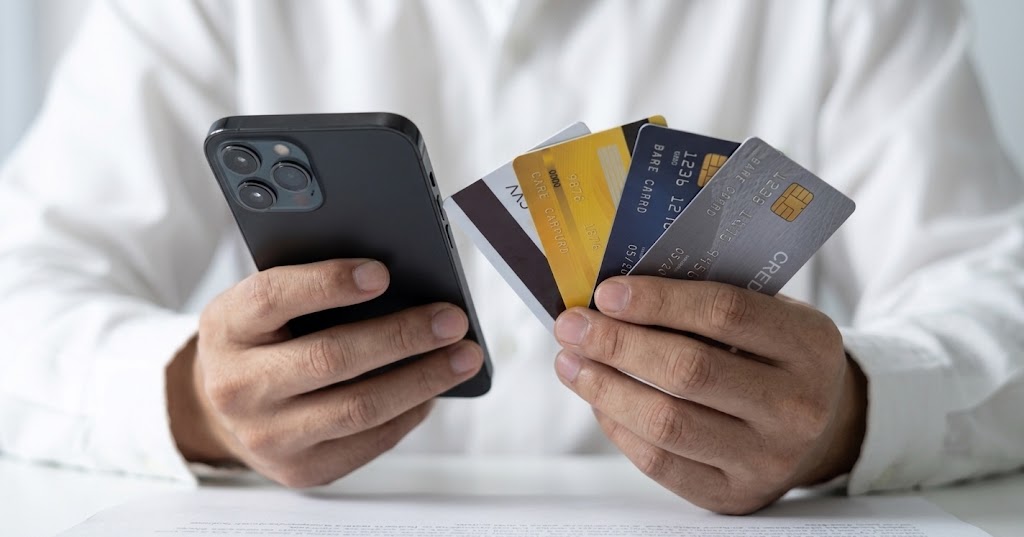
БАКУ /Trend/ - Основная цель риск-ориентированного подхода, применяемого к количеству платежных карт и платежных счетов, привязанных к электронным деньгам, заключается в минимизации рисков злоупотребления услугами поставщиков платежных услуг, в том числе банков и организаций электронных денег, а также в едином применении риск-ориентированного подхода.
Как сообщили в Ассоциации банков Азербайджана, быстрый рост экосистемы цифровых платежей в последние годы, расширение безналичных расчетов и увеличение количества инновационных платежных решений сделали необходимым более эффективное управление рисками.
«Этот подход служит содействию здоровой платежной практике, снижению рисков финансового мошенничества и укреплению безопасности платежной экосистемы», — говорится в сообщении.
Отмечено, что согласно существующему подходу, за исключением платежных карт, предназначенных для выплаты заработной платы, пенсий и других социальных пособий, платежных карт, привязанных к предпринимательским счетам, а также платежных карт, привязанных к депозитным счетам, по каждому карточному продукту, предоставляемому каждым банком, предусматривается 1 платежная карта в национальной валюте и 1 платежная карта по каждой иностранной валюте. «Этот подход применяется только в отношении конкретного банка и не создает каких-либо ограничений на получение платежных карт в других банках. В то же время, если банк предоставляет пользователю платежных услуг несколько различных продуктов платежных карт, пользователь платежных услуг может получить отдельную платежную карту по каждому из этих продуктов. Также пользователь платежных услуг может получить в одном и том же банке платежные карты как в национальной валюте, так и в различных иностранных валютах, например, в долларах США и евро», — подчеркивается в сообщении.
В Ассоциации подчеркнули, что новый подход не создает ограничений на использование карт, находящихся в обращении в настоящее время. Существующими картами можно пользоваться до окончания срока их действия или до их закрытия пользователем.
«В случае возникновения необходимости в дополнительной платежной карте в том же банке, пользователю платежных услуг достаточно обратиться в обслуживающий его банк. Банк оценит обращение в рамках риск-ориентированного подхода», — говорится в сообщении.
Указывается, что в случаях, когда пользователь предоставляет обоснованное объяснение цели использования платежной карты или платежного счета, связанного с электронными деньгами, а проводимые операции соответствуют имеющимся в банке данным и есть основания полагать, что они не используются в противоправных целях, банк может увеличить количество платежных карт для конкретного пользователя.
В Ассоциации подчеркнули, что платежные карты, предназначенные для заработной платы, пенсий и других социальных пособий, платежные карты, привязанные к предпринимательским счетам, и платежные карты, привязанные к депозитным счетам, исключаются из данного риск-ориентированного подхода.
Согласно информации, риск-ориентированный подход начал применяться с 1 августа 2026 года. Банки и другие поставщики платежных услуг внедряют этот подход поэтапно в рамках своих технических возможностей и внутренних процедур.
«Хотя базовые принципы едины для сектора, в соответствии с риск-ориентированным подходом по конкретным пользователям платежных услуг могут приниматься разные решения», — отмечается в сообщении.
Было заявлено, что новый подход позволяет предотвращать случаи злоупотребления платежными инструментами, снижать риски финансового мошенничества и дает возможность поставщикам платежных услуг более эффективно проводить оценку рисков пользователей.
В Ассоциации добавили, что данный подход также не ограничивает возможность использования различных продуктов платежных карт в одном и том же банке. Так, пользователь может получить в одном банке отдельные платежные карты по продуктам «Azal Miles», другим дебетовым или кредитным платежным картам.
«Указанный подход применяется отдельно по каждому продукту платежных карт, предоставляемому каждым банком. Этот же подход распространяется на продукты платежных карт, предоставляемые как в национальной, так и в иностранной валюте. В этих рамках по каждому продукту платежных карт возможно получение 1 платежной карты в национальной валюте и 1 платежной карты по каждой иностранной валюте», — говорится в сообщении.


