


БАКУ /Trend/ - В Азербайджане разработана новая модель с целью более точной оценки платежеспособности банковских клиентов и снижения риска просрочки по кредитам. Модель, созданная в сотрудничестве с Mastercard, позволяет определять вероятность задержки платежей клиентами на основе анализа их различных показателей.
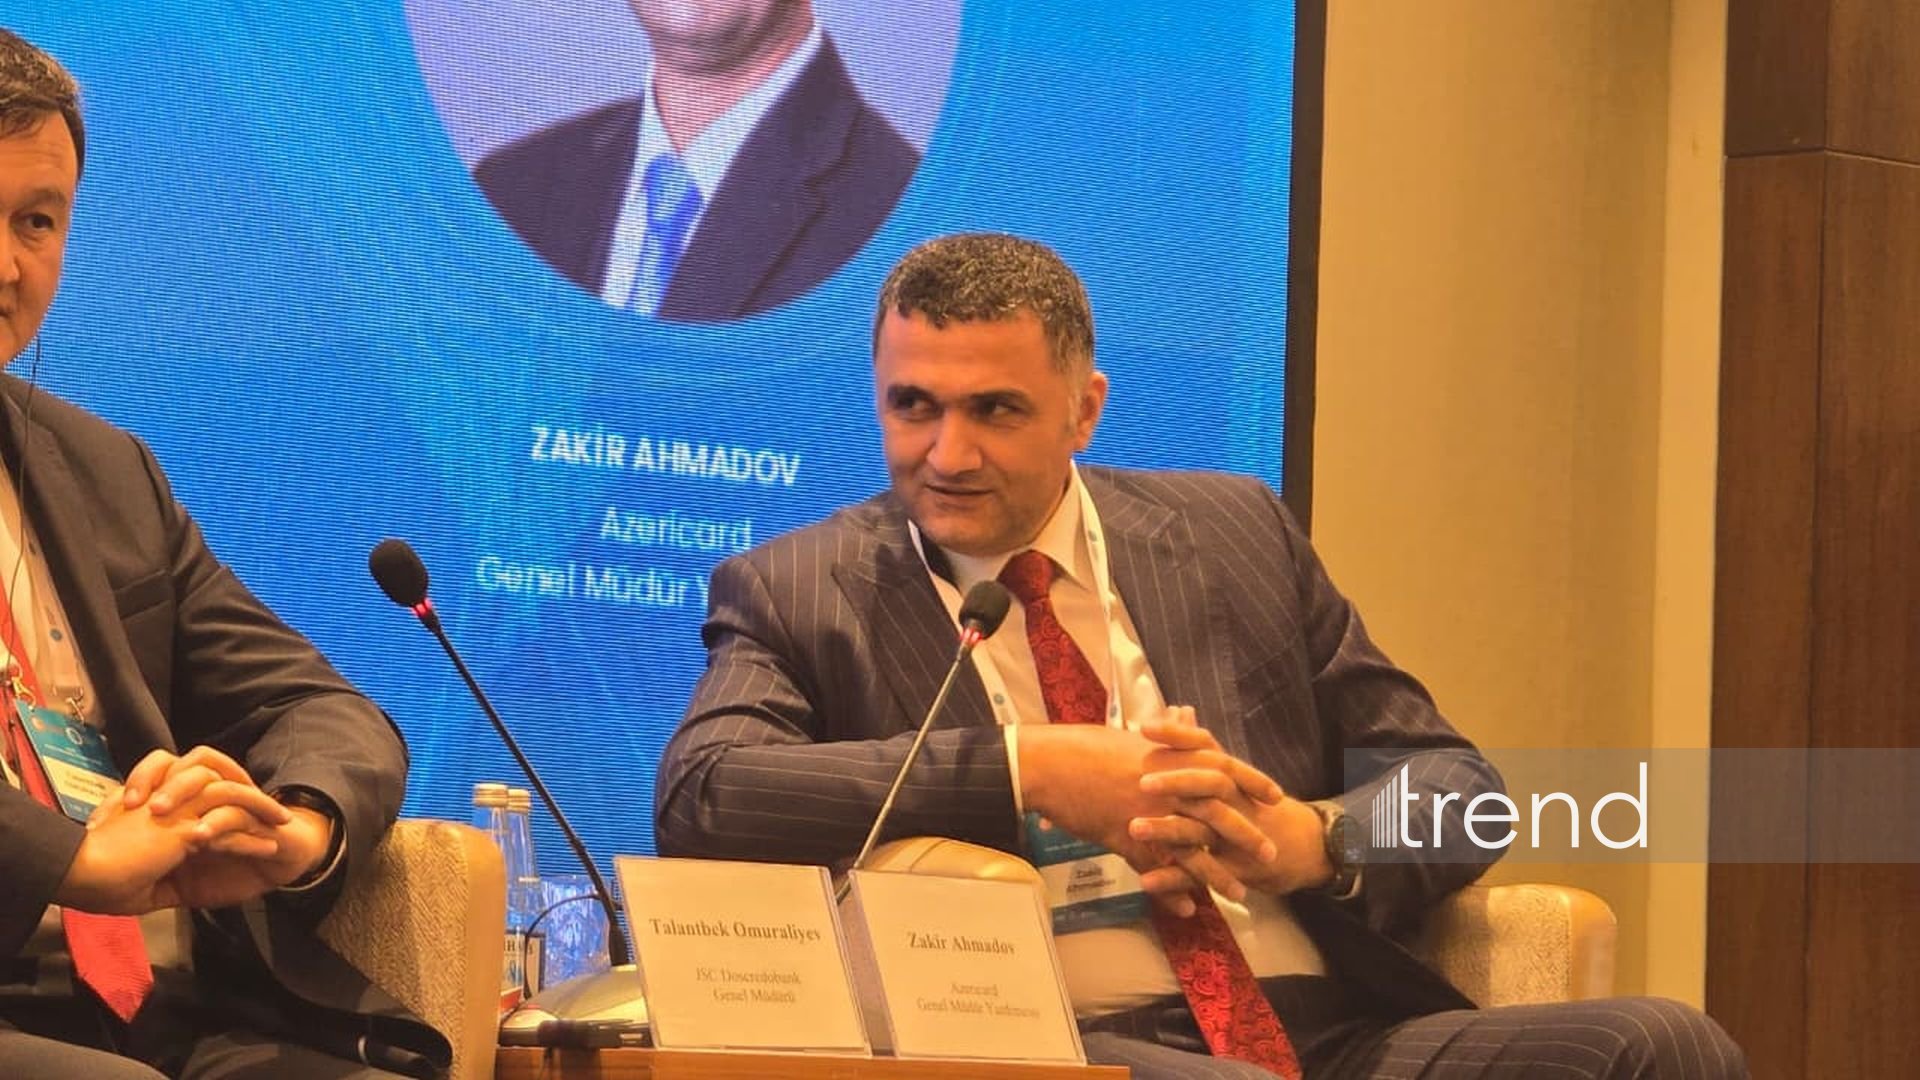
Как сообщает корреспондент Trend, об этом во вторник заявил заместитель генерального директора Azericard Закир Ахмедов в ходе программы «Торговая миссия сектора финтех Баку».
По его словам, около 70 процентов населения Азербайджана имеет кредитную историю, данные о которой аккумулируются в Азербайджанском кредитном бюро (АКБ). В то же время граждане без кредитной истории также являются владельцами банковских карт, и на основе их финансовых транзакций возможно получение информации о доходах, расходах и потребительских привычках.
«Около 70 процентов жителей Азербайджана имеют кредитную историю. У остальных граждан она отсутствует, однако они активно пользуются банковскими картами. На основе проводимых операций можно сформировать данные о доходах и расходах клиентов, а также о ключевых направлениях их трат», — отметил З.Ахмедов.
Он подчеркнул, что использование именно этих данных открывает новые возможности для оценки платежеспособности лиц с отсутствующей или ограниченной кредитной историей.
По словам представителя компании, модель, разработанная совместно с Mastercard, анализирует различные факторы для определения вероятности своевременного погашения кредита клиентом. В основе модели лежит подход Шепли (SHAP), изначально применяемый в футбольной аналитике для оценки вклада игроков в конечный результат. Данный подход был адаптирован к банковскому сектору для выявления факторов, оказывающих положительное или отрицательное влияние на выплату кредитов.
«Благодаря этой модели мы можем определить, какие именно факторы влияют на то, станет ли клиент надежным или рискованным плательщиком. Здесь учитываются просрочки по кредитам, их количество, уровень дохода, возраст, пол и другие показатели», — заявил он.
З.Ахмедов отметил, что на начальном этапе было рассмотрено порядка 1 250 показателей, по результатам анализа которых было отобрано 56 ключевых параметров. На их основе планируется проводить оценку риска просрочки платежей.
По его словам, наличие просрочек по предыдущим кредитам оказывает негативное влияние на показатели риска. Посредством модели анализируются эти и другие факторы в совокупности, предоставляя банкам дополнительную информацию при принятии решений о выдаче кредита.
З.Ахмедов сообщил, что обучение подготовленной модели проводилось на основе данных за первые три квартала 2025 года, после чего она прошла тестирование на данных за следующий квартал. В ходе испытаний результаты сравнивались с существующими скоринговыми системами, используемыми банками. «По результатам тестирования разработанная нами модель демонстрирует результаты на 3–7 процентов лучше по сравнению с действующими скоринговыми моделями банков», — подчеркнул он.
По его словам, испытания также показали высокую эффективность при выявлении просрочек среди клиентов, которым рекомендована выдача кредита. Согласно представленным данным, доля просрочек составила 0,3 процента, тогда как среди клиентов, получивших кредиты на основе действующих банковских оценок, фактическая просрочка составила 16 процентов.


