

БАКУ /Trend/ - В Азербайджане в управлении налоговыми рисками осуществляется переход от подхода, основанного на выявлении нарушений после их совершения, к превентивной модели, предусматривающей предварительное определение и предотвращение рисков. С этой целью применяются искусственный интеллект, модели оценки рисков и механизмы электронного контроля.
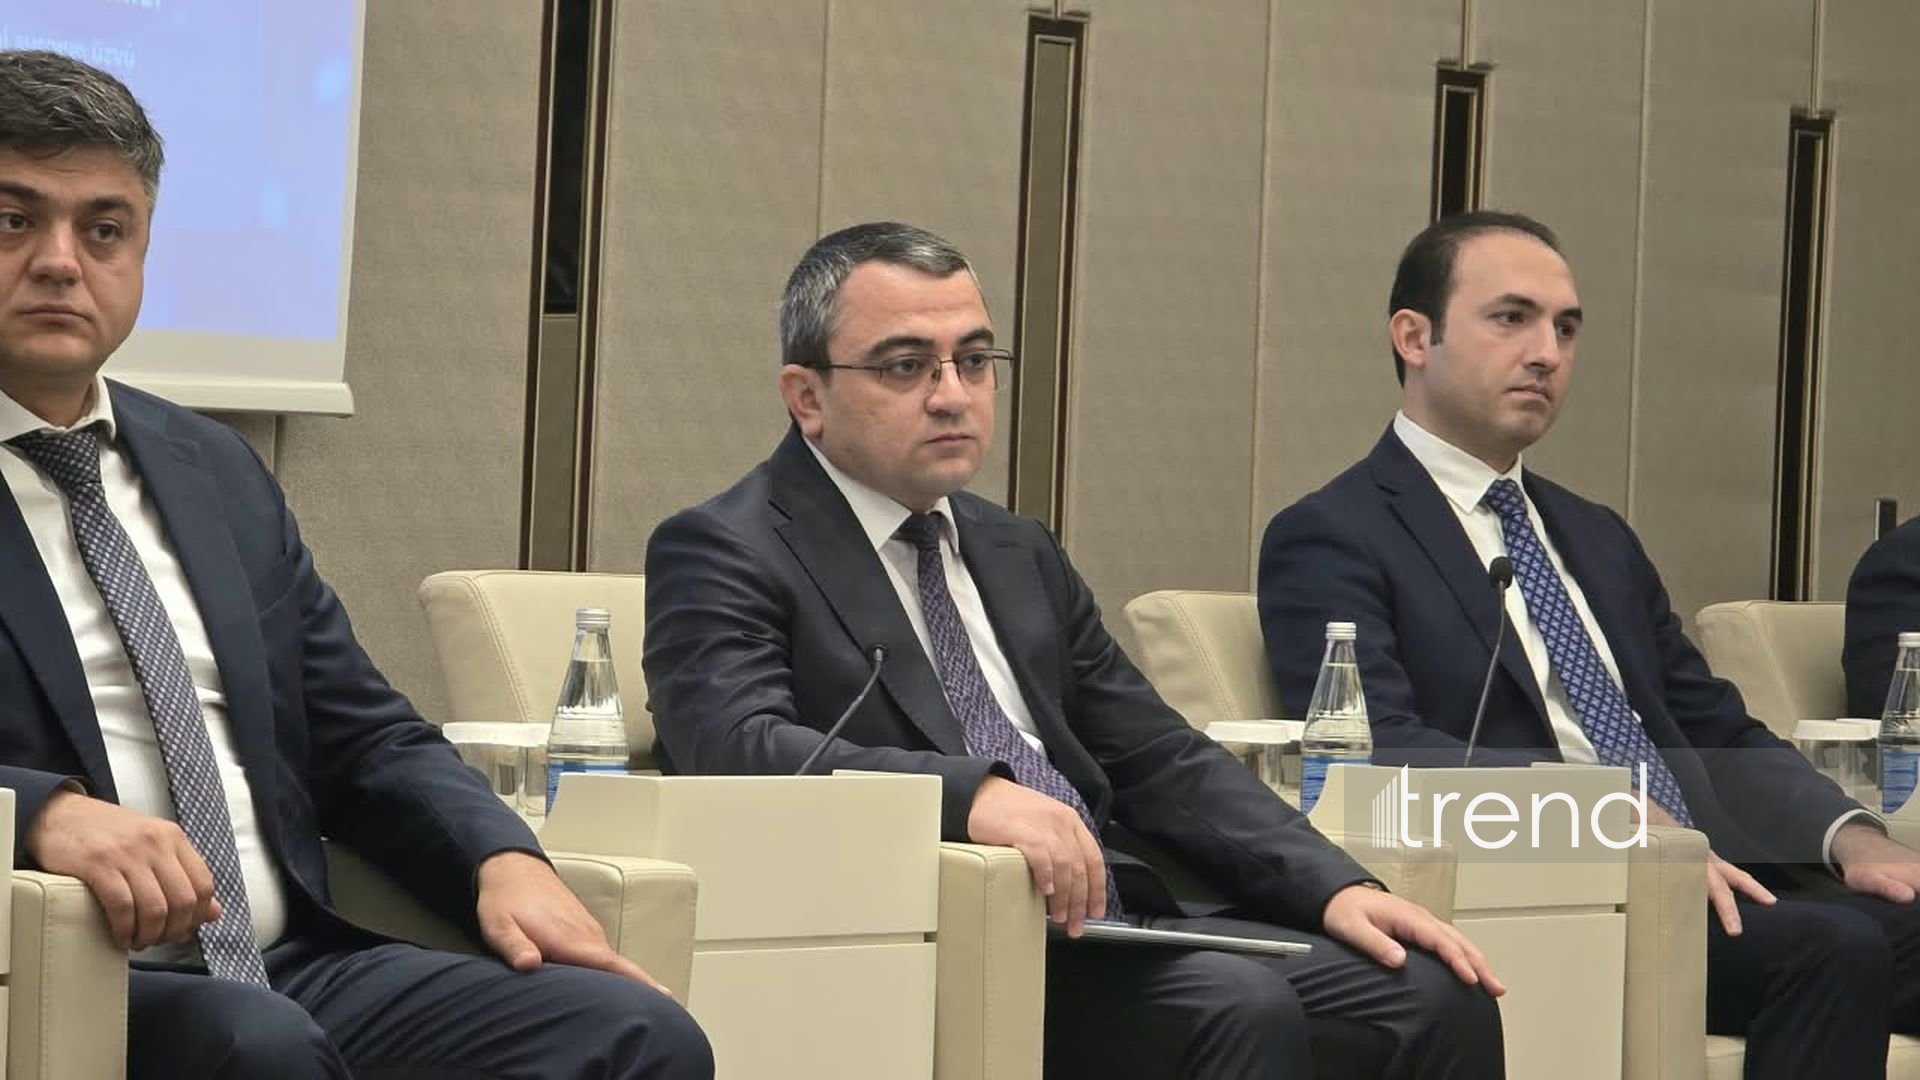
Об этом сказал начальник Главного управления по управлению налоговыми рисками Государственной налоговой службы (ГНС) при министерстве экономики Самир Халигов в четверг на конференции в Баку, посвященной цифровой трансформации государственных финансов, сообщает корреспондент Trend с мероприятия.
Он отметил, что основная цель проводимых в налоговой сфере реформ заключается в предварительном определении возможных рисков и создании условий для их предотвращения.
По словам С. Халигова, в этом направлении расширяется использование искусственного интеллекта и передовых аналитических инструментов. Внедряются классификаторы на основе искусственного интеллекта, обеспечивающие автоматическую классификацию данных, а с помощью систем риск-скоринга оценивается уровень риска налогоплательщиков и представляемых ими деклараций.
Он отметил, что эти механизмы позволяют налоговым органам направлять ресурсы на случаи с высокой вероятностью реального риска, а также более точно определять риски.
Представитель ГНС в качестве одного из важных инструментов превентивного подхода также подчеркнул значение услуги «Знай своего контрагента». По его словам, эта услуга дает налогоплательщикам возможность получить соответствующую информацию до вступления в деловые отношения с потенциальными контрагентами или до приобретения у них товаров и услуг.
«Это помогает налогоплательщикам предварительно оценить деятельность противоположной стороны, учесть возможные риски и принимать более обоснованные решения», — сказал он.
С. Халигов добавил, что также существует механизм отправки автоматических уведомлений и предупреждений об операциях, проводимых с рискованными налогоплательщиками. Эта система служит предварительному информированию сторон операции о возможных рисках.
Он также затронул вопрос внедрения системы электронного контроля на местах, отметив, что система уже введена в эксплуатацию и применяется в пилотном режиме в одном из регионов.
По его словам, система электронного контроля на местах позволяет устранять выявленные нарушения посредством электронных уведомлений. Таким образом, предприниматели могут добровольно исправить выявленные недостатки и принять необходимые меры для устранения нарушений.
С. Халигов подчеркнул, что подобные цифровые механизмы, помимо повышения эффективности налогового администрирования, служат снижению административной нагрузки на предпринимателей, поощрению добровольного соблюдения налогового законодательства и укреплению прозрачности в налоговых отношениях.


