

БАКУ /Trend/ - Внедрение цифровых технологий в страховом секторе Азербайджана позволяет точнее оценивать риски, расширять возможности защиты от киберугроз и применять единые правила в отношении отдельных добровольных страховых продуктов.
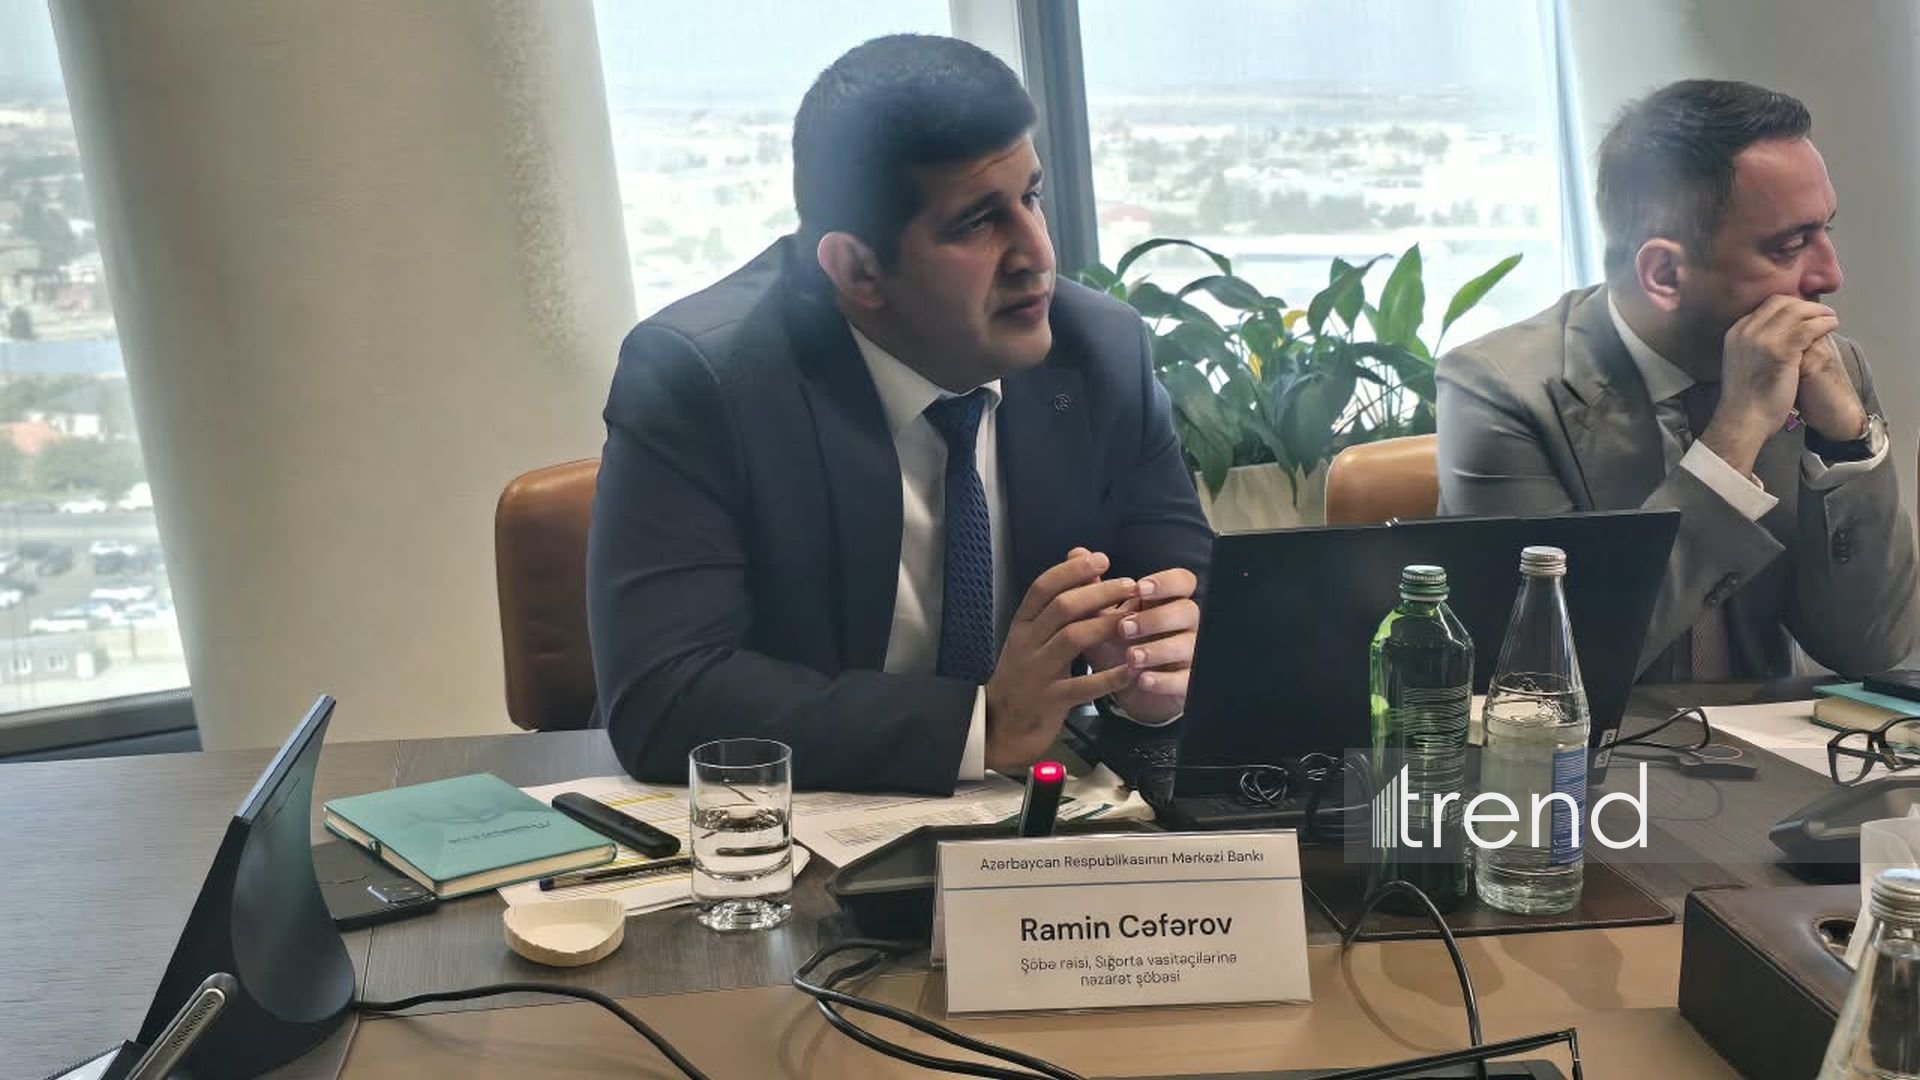
Об этом заявил в среду начальник отдела надзора за страховыми посредниками Центрального банка Азербайджана Рамин Джафаров на тренинге "Роль страхового сектора в финансовой устойчивости", сообщает корреспондент Trend.
По его словам, в традиционной модели страхования оценка рисков проводится преимущественно на основе общих показателей, а оформление документов и оценка ущерба при наступлении страхового случая требуют времени.
"Применение современных технологий, решений в сфере InsurTech и искусственного интеллекта позволяет ускорить эти процессы и точнее определять профили рисков клиентов", - отметил он.
Р. Джафаров подчеркнул, что благодаря аналитическим инструментам страховые компании могут более детально оценивать риски потенциальных клиентов и разрабатывать индивидуальные продукты с учетом их потребностей. В то же время мобильные приложения и интернет-ресурсы упрощают продажу страховых продуктов, ускоряют урегулирование страховых случаев и осуществление выплат.
Начальник отдела отметил, что с развитием технологий все большую актуальность приобретают киберриски. По его словам, оценка ущерба от кибератак может быть сложнее, чем оценка ущерба при традиционных страховых случаях, поэтому в таких ситуациях требуется участие экспертов в области информационных технологий.
"Киберриски обладают такой спецификой, что один инцидент может серьезно повлиять на финансовое положение страховой компании. Поэтому страховщики не принимают такие риски полностью на себя, а передают их часть на перестрахование", - заявил он.
По словам Р. Джафарова, объем рисков, которые страховые компании могут принимать на себя, ограничивается их финансовыми возможностями и требованиями законодательства. Он отметил, что размер риска, удерживаемого страховщиком по одному договору страхования, ограничен 10 процентами совокупного капитала.
Начальник отдела добавил, что в Азербайджане страховые продукты делятся на две основные группы: обязательное и добровольное страхование. Продукты обязательного страхования регулируются законодательством и предусматривают единые требования для участников рынка, тогда как правила добровольного страхования разрабатываются самими страховыми компаниями.
Он сообщил, что ранее у каждой компании действовали собственные правила по отдельным видам добровольного страхования, из-за чего клиентам было сложно сравнивать условия договоров. В рамках стратегии развития финансового сектора велась работа по разработке единых правил в этой сфере. В частности, в отношении страхования КАСКО начали применять единый подход.
"Применение единых правил позволяет клиентам легче сравнивать условия страхования и способствует формированию общего подхода на рынке. Вместе с тем, поскольку каждая страховая компания обладает собственным аппетитом к риску и возможностями принимать риски на страхование, при определении страховых премий сохраняется определенная степень свободы", - подчеркнул Р. Джафаров.


