


БАКУ/Trend/ - Mastercard выделяет три взаимосвязанных направления дальнейшего сотрудничества с Казахстаном: технологии, знания и человеческий капитал.
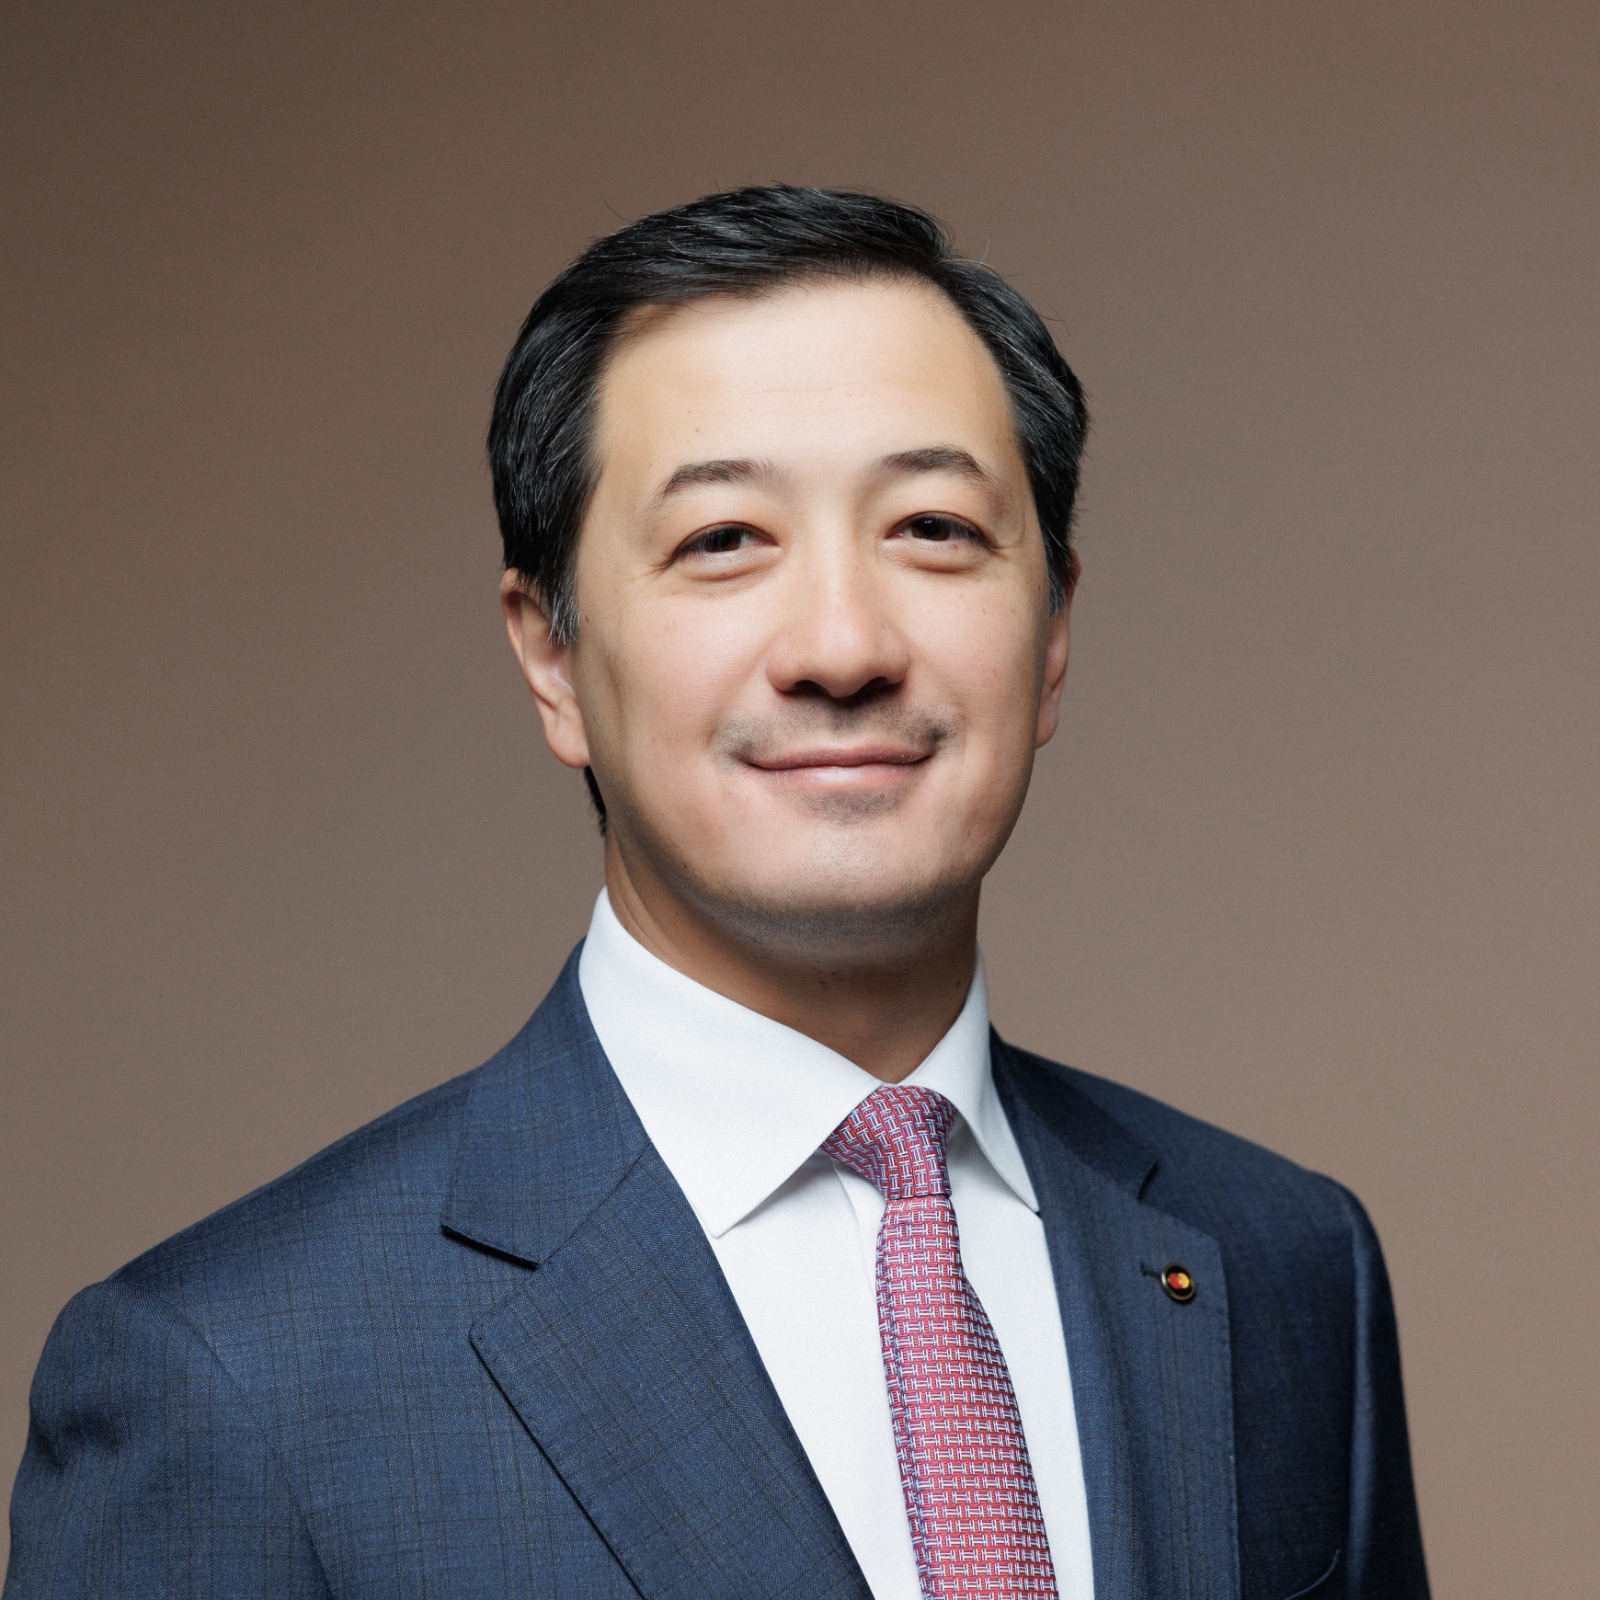
Об этом сказал в интервью Trend генеральный директор Mastercard в Казахстане и Центральной Азии Санжар Жамалов.
По его словам, за последние годы Казахстан значительно продвинулся в развитии цифровых платежей и сегодня является одним из наиболее цифровизированных рынков региона. С каждым годом платежная экосистема страны становится все более развитой и взаимосвязанной.
"Мы смотрим на этот процесс не только через транзакционную статистику. За последние несколько лет Mastercard совместно с партнерами подготовила серию исследований рынка Казахстана - о цифровых платежах и финтехе, электронной коммерции, МСБ, искусственном интеллекте, туризме и кибербезопасности. В сентябре этого года мы также представили исследование исламского банкинга в Центральной Азии. Такая аналитика помогает лучше понимать, как меняется экономика и где возникают новые точки роста", - сказал он.
Жамалов отметил, что электронная коммерция является одним из наиболее наглядных примеров трансформации цифровой экономики Казахстана. Согласно исследованию Mastercard рынка розничной электронной торговли Казахстана, опубликованному в сентябре 2026 года, объем рынка в 2025 году достиг 4,92 трлн тенге (около 10,92 млрд долларов США), а количество онлайн-покупок составило 363 млн.
"Причем количество транзакций растет значительно быстрее их средней стоимости: онлайн-покупки становятся повседневной привычкой. По нашим прогнозам, к 2030 году объем рынка может достичь 11,1 трлн тенге (24,63 млрд долларов США), а количество покупок - около 1,4 млрд", - сказал он.
Среди основных направлений дальнейшего роста Mastercard выделяет электронную коммерцию и трансграничную торговлю, цифровизацию малого и среднего бизнеса, развитие новых платежных инструментов и повышение их совместимости.
"Для держателя карты не так важно, по каким технологическим рельсам проходит платеж - банковская карта, QR, мгновенный перевод, цифровой кошелек или в перспективе токенизированные деньги. Важно, чтобы платеж был удобным, быстрым и безопасным", - отметил генеральный директор.
Жамалов добавил, что трансграничные платежи также являются важным направлением роста. Казахстан тесно связан экономическими и человеческими потоками со странами Центральной Азии и другими рынками. Поэтому движение денег через границы должно становиться таким же простым и удобным, как внутренние платежи.
"Следующую фазу развития будут также определять ИИ и новые формы цифровых денег. Мы считаем, что разные платежные технологии будут сосуществовать, а задача Mastercard - помогать соединять их, поддерживая безопасность, доверие и удобство платежных технологий и пользовательского опыта", - сказал он.
Генеральный директор добавил, что казахстанский бизнес переходит от цифровизации платежа к цифровизации управления финансами в целом.
По его словам, Mastercard SME Confidence Index 2026 показывает, что у 47% предприятий МСБ Казахстана безналичные платежи уже являются преобладающей формой расчетов, а более половины компаний работают в омниканальной модели - одновременно онлайн и офлайн.
"Поэтому следующим этапом станет цифровизация всей финансовой деятельности компании - от управления расходами, расчетов с поставщиками и сотрудниками до аналитики, доступа к финансированию и международных расчетов. Здесь мы можем предложить такой инструмент, как бизнес-карты, которые позволяют разделять личные и корпоративные расходы, оплачивать закупки и топливо экспедиторов, устанавливать лимиты расходов для сотрудников и автоматизировать часть финансового учета. 58% предприятий МСБ пока не используют такие карты и у них есть возможность попробовать, насколько это удобно", - сказал он.
Жамалов подчеркнул, что для малого бизнеса особенно важны простые решения: например, Tap on Phone позволяет использовать обычный смартфон предпринимателя для приема бесконтактных платежей.
"Мы также видим большой потенциал embedded finance - встроенных финансовых решений. В Казахстане Mastercard реализует такой подход в партнерстве с сервисом Beksar, помогая выстроить систему скоринга для принятия решения о финансировании. Программа рассчитана примерно на 20 тысяч малых предприятий, не менее 60% которых принадлежат женщинам. Отдельное направление - трансграничные расчеты: для компаний, работающих с иностранными поставщиками или выходящих на экспортные рынки, скорость и прозрачность таких платежей становятся все более важными", - сказал генеральный директор.
Таким образом, по его словам, платеж все чаще становится частью более широкой системы, включающей аналитику, учет, финансирование и инструменты обеспечения безопасности внутренних и международных расчетов. Искусственный интеллект уже сегодня является частью платежной инфраструктуры. В Mastercard алгоритмы машинного обучения применяются для анализа транзакций, оценки риска и выявления мошенничества. Сейчас ИИ все глубже интегрируется в платежную экосистему - от безопасности и риск-менеджмента до клиентского опыта и персонализации.
"Чтобы оценить потенциал технологии именно на локальном рынке, по инициативе Mastercard совместно с партнерами был подготовлен Kazakhstan AI Country Report 2025. По данным исследования, внедрение ИИ может обеспечить дополнительный ежегодный прирост ВВП Казахстана на 0,5–2% в среднесрочной перспективе за счет роста производительности более чем половины рабочих мест", - сказал Жамалов.
Он добавил, что финансовый сектор уже находится среди лидеров этого процесса: 75% банков Казахстана используют ИИ в кредитном скоринге, антифроде и маркетинге. Для платежной индустрии особенно важно предотвращение мошенничества. ИИ позволяет анализировать большое количество сигналов практически в реальном времени, в момент проведения транзакции, и выявлять связи, которые трудно обнаружить при анализе отдельной транзакции. Это особенно актуально, поскольку сами мошеннические схемы усложняются, а злоумышленники также начинают использовать ИИ.
"Поэтому мы видим переход от реагирования на уже произошедший инцидент к модели detect - predict - prevent: обнаружить угрозу, спрогнозировать ее и предотвратить", - сказал Жамалов.
По его словам, в Казахстане Mastercard также предлагает отдельные решения в области киберустойчивости. Например, наш RiskRecon позволяет оценивать киберриски организаций и их поставщиков примерно по 40 параметрам.
"Другое важное направление - персонализация. Казахстанские банки уже используют ИИ-ассистентов, речевую аналитику и интеллектуальные модели взаимодействия с клиентами. В одном из кейсов, рассмотренных в отчете, ИИ позволяет выполнять более 140 банковских операций голосом с точностью 99% и временем отклика менее трех секунд", - сказал генеральный директор.
Он подчеркнул, что по мере расширения возможностей ИИ столь же быстро должны развиваться механизмы защиты данных, кибербезопасности и ответственного использования технологии. Для финансовой индустрии доверие остается таким же важным условием, как скорость и удобство.
"Казахстан уже обладает хорошей базой для дальнейшего внедрения ИИ в финансовой и платежной сфере. В Government AI Readiness Index 2025 страна занимает 58-е место среди 195 государств, поднявшись за год на 16 позиций. Здесь развит мобильный банкинг, банки и финтех-компании. В Казахстане активно тестируют новые технологии, развивается вычислительная инфраструктура и формируется регуляторная база", - сказал он.
Жамалов добавил, что для масштабирования ИИ одной инфраструктуры недостаточно. Kazakhstan AI Country Report отмечает среди ограничений дефицит качественных отраслевых данных и опытных специалистов, неравномерный доступ к инфраструктуре и сравнительно невысокий уровень корпоративных R&D. Для финансовой индустрии к этому добавляются требования к кибербезопасности, защите данных и прозрачности принятия решений.
"Следующим этапом может стать развитие agentic AI, когда искусственный интеллект не только дает человеку рекомендацию, но и по его поручению выполняет определенные действия - например, сравнивает предложения и совершает покупку в рамках заданных параметров. Mastercard развивает это направление глобально и рассматривает его как одно из перспективных для будущего цифровой коммерции", - сказал он.
Генеральный директор отметил, что для распространения таких решений должны быть четко определены правила: как подтверждается согласие пользователя, как идентифицируется ИИ-агент, какие действия ему разрешены и кто несет ответственность за операцию. Здесь особенно важен диалог государства, финансового сектора и технологических компаний. У Казахстана уже есть опыт такой совместной работы - регуляторные песочницы, пилоты цифрового тенге и цифровых активов, антифрод-инфраструктуры.
"По конкретным будущим ИИ-пилотам мы традиционно говорим после того, как они запущены. Но высокая цифровизация финансового сектора и готовность рынка тестировать новые модели создают хорошую основу для дальнейшего применения таких технологий в Казахстане. В этой сфере Казахстан особенно интересен тем, что мы уже можем говорить не только о потенциальных возможностях, но и о реализованных проектах. Наш подход заключается в том, что цифровые активы не должны существовать изолированно от традиционной финансовой системы. Главная задача - создавать безопасные и регулируемые мосты между различными формами денег и платежными рельсами", - сказал он.
По его словам, одним из первых примеров использования цифровых активов в платежах стала карта, реализованная совместно с Национальной платежной корпорацией Казахстана и Евразийским банком на платформе Mastercard. На базе Международного финансового центра Астана и Astana Hub Mastercard выпускает криптокарты вместе с компаниями Bybit и SilkPay. Здесь цифровые активы используются для повседневных платежей с автоматической конвертацией в тенге.
Жамалов добавил, что другое направление - криптоактивы. В Казахстане был реализован пилот тенгового стейблкоина с участием Intebix, Mastercard, Solana и Евразийского банка. На рынке уже действует решение Mastercard Crypto Credential, позволяющее использовать понятные пользователю псевдонимы вместо сложных блокчейн-адресов и одновременно обеспечивать необходимые механизмы проверки участников транзакции.
"В феврале 2026 года мы сделали еще один шаг: решение на базе Mastercard Move позволяет пользователям Binance Kazakhstan пополнять цифровой кошелек для приобретения цифровых активов, переводить средства между кошельками и выводить средства на карты Mastercard.
Все эти проекты показывают общий вектор: речь идет не о создании параллельного финансового мира, а об интеграции цифровых активов в существующую регулируемую инфраструктуру. Особенно интересны стейблкоины, потенциал которых значительно шире криптотрейдинга - это трансграничные B2B-платежи, денежные переводы, выплаты, расчеты и управление ликвидностью", - сказал он.
Генеральный директор добавил, что в будущем традиционные валюты, стейблкоины, токенизированные банковские депозиты, CBDC и другие формы стоимости, вероятно, будут сосуществовать. Поэтому ключевыми становятся их совместимость, регулирование, KYC/AML, защита потребителей и кибербезопасность.
"Мы видим роль Mastercard в том, чтобы привнести в мир цифровых активов те же принципы доверия, безопасности и совместимости, на которых строится традиционная платежная инфраструктура", - сказал он.
По его словам, Казахстан остается одним из ключевых рынков Mastercard в Центральной Азии. За последние годы значительно изменился сам характер нашей работы в стране: сегодня это уже далеко не только платежные технологии.
"Я бы выделил три взаимосвязанных направления дальнейшего сотрудничества - технологии, знания и человеческий капитал. Основой этой работы остается подписанное в 2023 году с правительством Казахстана пятилетнее соглашение Digital Country Partnership. Мы системно взаимодействуем с Национальным банком, Национальной платежной корпорацией, другими государственными структурами, банками, финтех-компаниями и бизнесом. В Алматы работает региональный хаб Mastercard", - сказал он.
Жамалов отметил, что первое направление - платежные карты, технологии и инфраструктура, включая e-commerce, трансграничные платежи, цифровизация МСБ, кибербезопасность, ИИ и цифровые активы. Второе - знания и аналитика. За последние годы Mastercard вместе с партнерами подготовила целую серию исследований: "Тренды цифровых платежей", "Финтех-рынок Казахстана", "Kazakhstan AI Country Report", "МСБ Казахстана: вызовы и возможности", "SME Confidence Index" и исследование по рынку e-commerce.
"Отдельное место занимает отраслевая аналитика. Вместе с Kazakh Tourism и Visit Almaty мы используем нашу платформу Mastercard Tourism Insights для анализа пути иностранного туриста - от планирования поездки до структуры расходов - и подготовки рекомендаций по развитию и продвижению туризма, которые изложены в отчетах "Туризм в Алматы". Недавно мы также представили исследование "Исламский банкинг в Центральной Азии: окно новых возможностей": Казахстан сегодня является крупнейшим рынком исламского банкинга региона с активами около 621 млн долларов, а к 2028 году региональный рынок может приблизиться к 2,5 млрд долларов. Для нас ценность исследований в том, чтобы показать с разных сторон проблему или возможность, понять ее причины и предложить практические решения", - сказал он.
Жамалов добавил, что третье направление - человеческий капитал. За последние три года количество сотрудников в региональном хабе Mastercard в Алматы выросло в 8 раз. Mastercard работает с казахстанскими вузами и студентами, проводит лекции и практические программы. Компания набирает студентов, сотрудничает с AIESEC в Казахстане в сфере менторства и профессионального развития молодежи, а программа Girls4Tech знакомит школьников, прежде всего девочек, со STEM-дисциплинами, кибербезопасностью и анализом данных.
"Все это части одной системы. Будущее финтеха определяется не только технологиями, но и людьми, которые умеют их создавать и безопасно использовать. Поэтому мы хотим и дальше соединять в Казахстане глобальную технологическую экспертизу Mastercard с локальными данными, знаниями и талантами. Ряд новых инициатив находится на разных стадиях обсуждения с партнерами. Их детали мы традиционно раскрываем после готовности к официальному анонсу", - заключил Жамалов.
Эквиваленты в долларах США рассчитаны Trend по официальному курсу Национального банка Казахстана на 15 октября 2026 года: 1 доллар = 450,62 тенге.


