


БАКУ/Trend/ - Кредитный портфель банковского сектора Азербайджана продолжил расти в первой половине 2026 года. Его годовой темп роста составил 11,8%, превысив темп роста номинального валового внутреннего продукта (ВВП), который достиг 6,4%.
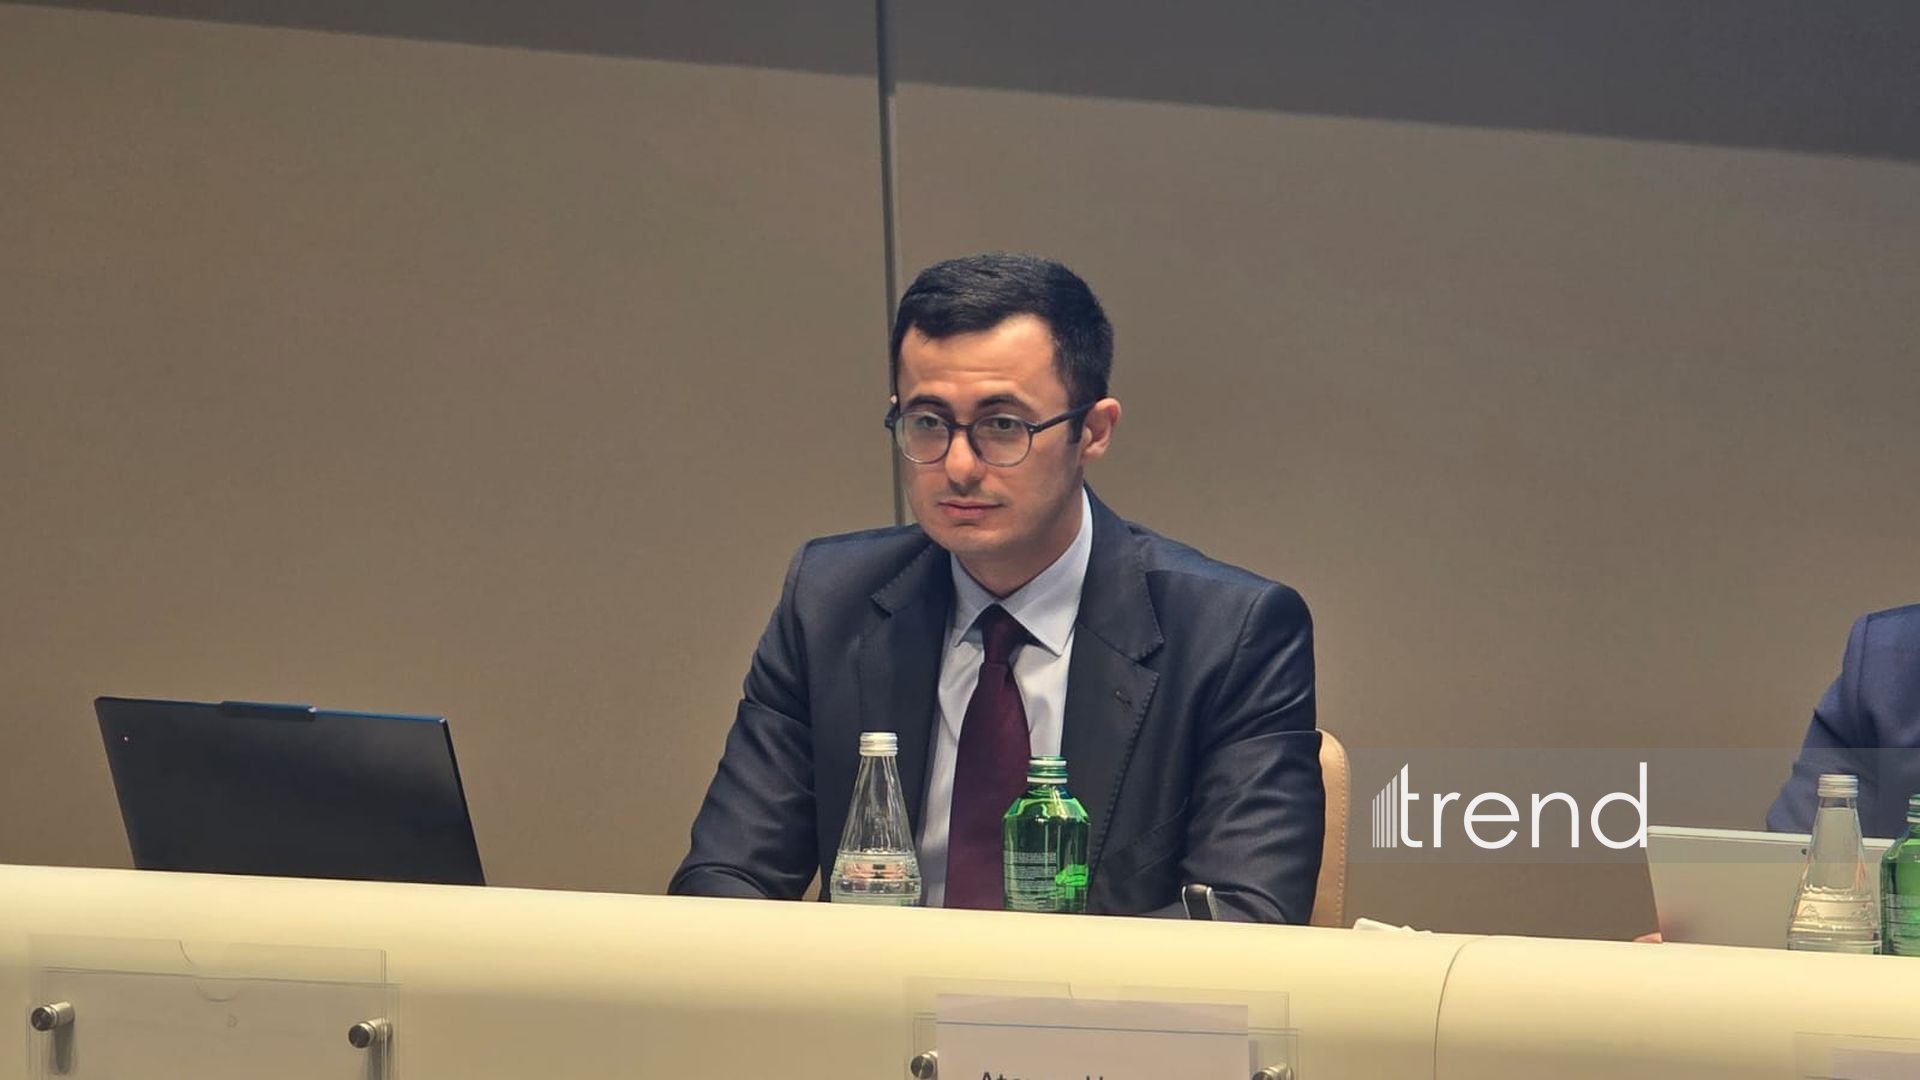
Как сообщает корреспондент Trend, об этом в четверг заявил директор департамента финансовой стабильности Центрального банка Азербайджана (ЦБА) Атахан Гасанов на пресс-конференции, посвященной презентации Отчета о финансовой стабильности.
По его словам, более высокие темпы роста кредитного портфеля по сравнению с ВВП свидетельствуют о расширении роли банковского сектора в финансировании экономики.
"В первые шесть месяцев текущего года рост кредитного портфеля наблюдался во всех сегментах. Так, увеличились объемы как бизнес-кредитования, так и потребительского и ипотечного кредитования", - отметил он.
По словам Атахана Гасанова, потребительское кредитование росло преимущественно за счет выдачи кредитов группам населения с низкой долговой нагрузкой. Это оценивается как положительная тенденция с точки зрения мониторинга уровня закредитованности населения.
"В результате проводимой в нашей стране макроэкономической политики рост потребительского кредитования происходил преимущественно среди лиц с низкой долговой нагрузкой, то есть тех, у кого отношение долговых платежей к доходам составляет менее 45%. В результате доля кредитного портфеля, по которому отношение долговых платежей к доходам (PDN) превышает 45%, снизилась с 38% до 27% по сравнению с соответствующим периодом прошлого года. Центральный банк держит динамику закредитованности населения в центре внимания и продолжает мониторинг в этом направлении", - заявил директор департамента.
Говоря о финансовой устойчивости банковского сектора, он отметил, что совокупный коэффициент достаточности капитала увеличился на 6 процентных пунктов и достиг 16%. Этот рост в основном обусловлен увеличением капитала, в том числе буферов капитала.
По его словам, продолжается внедрение новой нормативной базы регулирования средств, привлекаемых банками в национальной валюте. В настоящее время банки соблюдают соответствующие нормативные требования. Действующая система регулирования направлена на укрепление финансовой устойчивости банков.
Атахан Гасанов сообщил, что также анализируется несоответствие сроков погашения активов и обязательств банков. За отчетный период доля активов со сроком погашения менее одного года в совокупных активах увеличилась на 1 процентный пункт и достигла 52%. Аналогичный показатель по обязательствам не изменился и остался на уровне 51%.
"Проведенный нами анализ показывает, что в настоящее время подверженность банков процентному риску находится на низком уровне", - добавил он.
Директор департамента также затронул тенденции долларизации. Он отметил, что в рассматриваемый период уровень долларизации кредитных портфелей физических и юридических лиц снизился, причем в обоих сегментах показатели достигли минимальных значений.
По его словам, этому способствуют стабильность обменного курса и текущие макроэкономические условия. Вместе с тем в совокупном кредитном портфеле наблюдалось некоторое увеличение уровня долларизации, преимущественно связанное с выдачей обеспеченных бизнес-кредитов.
Атахан Гасанов сообщил, что с прошлого года ЦБА уделяет значительное внимание анализу финансовых показателей нефинансового сектора в Отчете о финансовой стабильности. Поскольку значительная часть основных заемщиков банков относится к нефинансовому сектору, оценка его финансового состояния имеет важное значение для обеспечения финансовой стабильности.
"Банковский сектор продолжает финансировать различные отрасли экономики. По состоянию на 1 июля 2026 года портфель бизнес-кредитов банков увеличился на 13,4%, или на 2 миллиарда манатов, по сравнению с соответствующим периодом прошлого года и достиг 17,2 миллиарда манатов", - заявил он.
Он добавил, что рост бизнес-кредитования в основном наблюдался в строительстве, а также в сфере информационных и цифровых технологий.
По словам директора департамента, анализ различных отраслей экономики выявляет различия в показателях устойчивости между секторами. Однако в настоящее время ни одна отрасль экономики в целом не рассматривается как сектор с повышенным уровнем риска.
Атахан Гасанов отметил, что, несмотря на увеличение процентных и непроцентных расходов, рентабельность банковского сектора остается высокой.
"В первой половине 2026 года банковский сектор получил прибыль в размере около 700 миллионов манатов. Коэффициент рентабельности активов (ROA) составил 2,5%, а коэффициент рентабельности капитала (ROE) - 28,7%. При сопоставлении с различными международными критериями эти показатели оцениваются как высокие", - отметил он.
Директор департамента сообщил, что в рамках Стратегии развития финансового сектора на 2024–2026 годы Центральный банк принимает меры по совершенствованию механизмов регулирования и надзора.
По его словам, в первой половине 2026 года началось внедрение системы риск-ориентированного надзора в банковском секторе. Одновременно был утвержден порядок проведения стресс-тестирования в банках и внесены соответствующие изменения в механизмы диагностической оценки Центрального банка.
Он подчеркнул, что защита прав потребителей финансовых услуг также является одним из основных направлений деятельности Центрального банка. С этой целью в текущем году было принято методическое руководство по вопросам рыночного поведения финансовых организаций.
"С 1 октября 2026 года в банках и платежных организациях началось внедрение механизма, позволяющего гражданам устанавливать самозапрет на получение дистанционных кредитов. Одновременно началось применение периодов ожидания при выдаче дистанционных кредитов. В зависимости от суммы кредита этот период составляет один час или 24 часа", - заявил Атахан Гасанов.
Он отметил, что также принимаются меры по совершенствованию стандартов корпоративного управления в банках. В частности, предусматривается создание соответствующих подразделений или функций для более эффективного рассмотрения жалоб клиентов.
Атахан Гасанов добавил, что повышение знаний, навыков и профессионального уровня специалистов финансовых организаций также входит в число приоритетных направлений регулирования и надзора.


