


БАКУ /Trend/ - Система карточных платежей в Турции развивается и стала одним из ключевых элементов платежной инфраструктуры страны. В последние годы расширение электронной торговли и рост спроса на цифровые платежи способствовали дальнейшему распространению банковских карт.
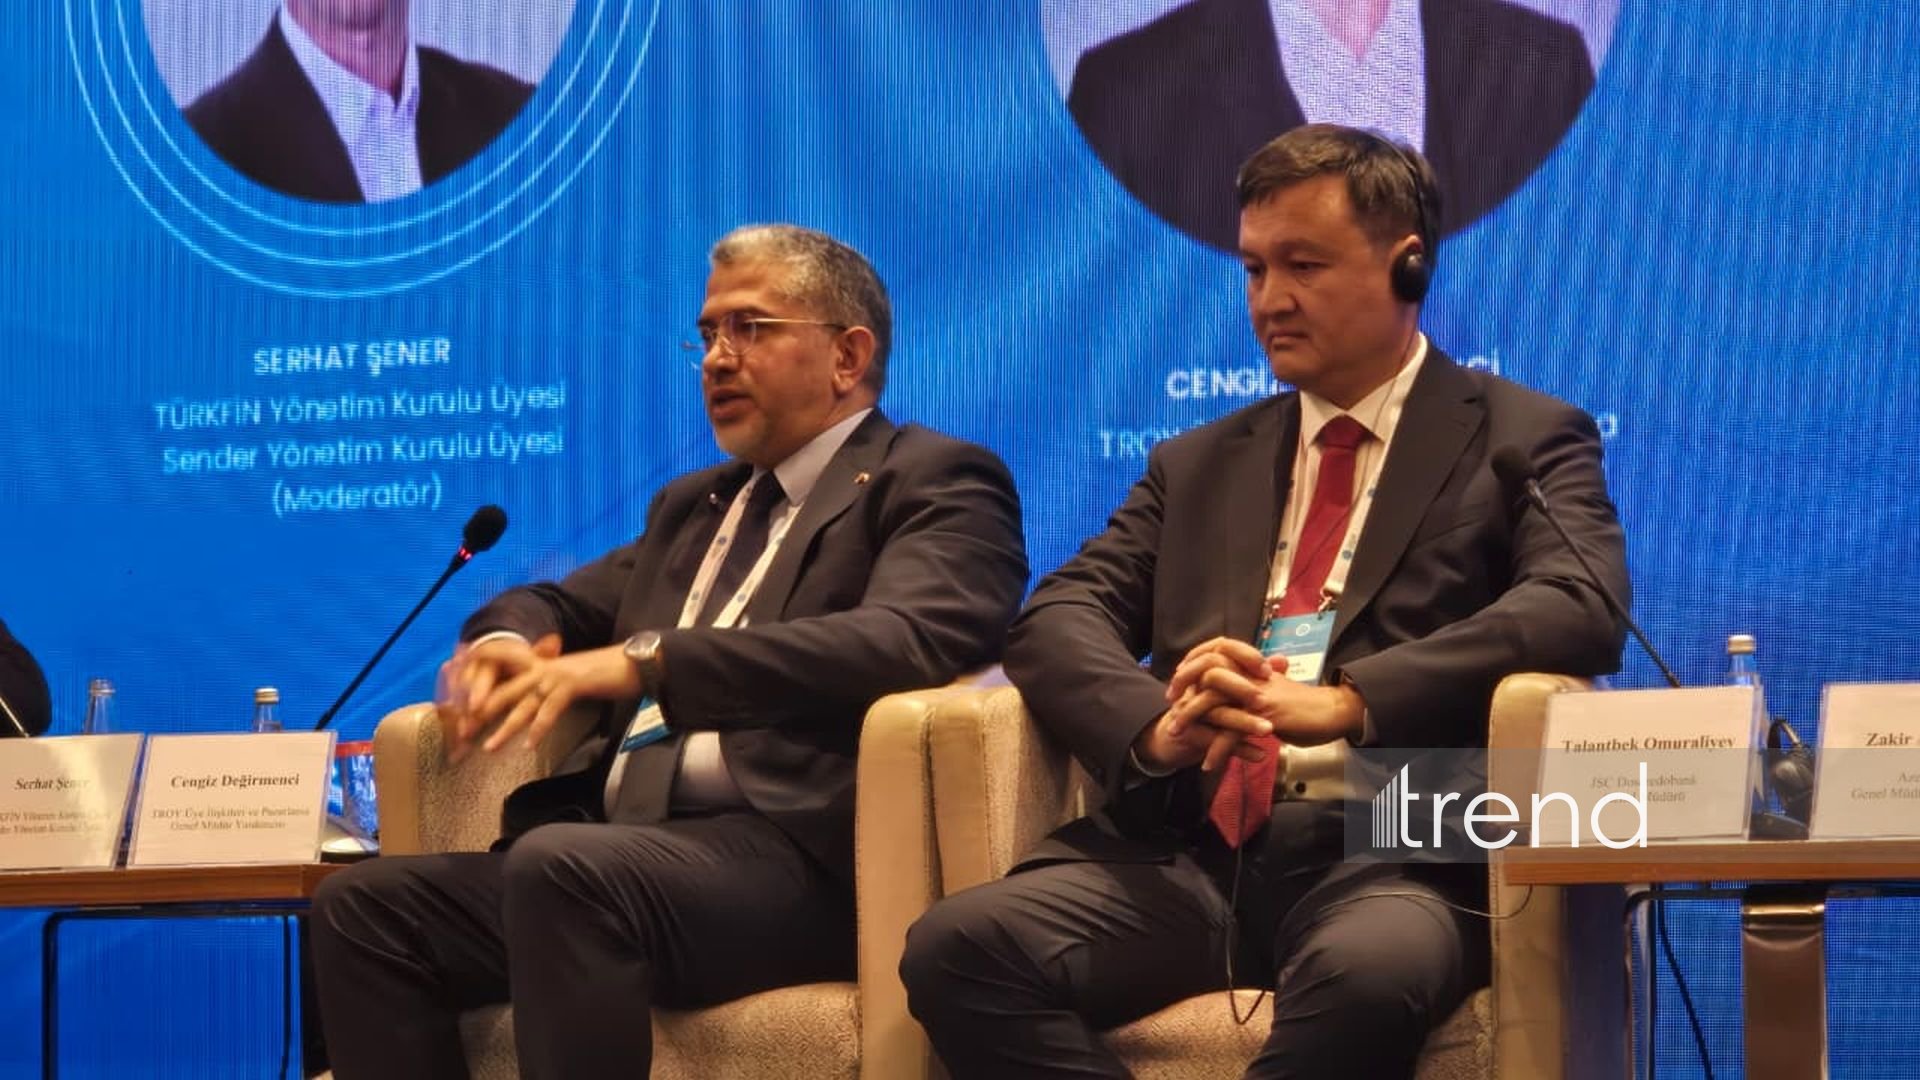
Об этом во вторник заявил заместитель генерального директора национальной карточной платежной системы Турции TROY по связям с участниками и маркетингу Дженгиз Дегирменджи в рамках программы "Торговая миссия финтех-сектора Баку", сообщает корреспондент Trend.
По его словам, важную роль в развитии платежной экосистемы сыграли межбанковское сотрудничество и создание единой инфраструктуры. Система, созданная при участии 13 банков, является одной из основных составляющих платежной инфраструктуры страны.
Дегирменджи сообщил, что с момента запуска система обеспечивает обработку карточных операций, клиринг и расчеты. Позднее в эту инфраструктуру были интегрированы дополнительные услуги, направленные на повышение безопасности, упрощение операций и удовлетворение потребностей банков и финтех-компаний.
"Основная цель развития платежной экосистемы - обеспечить более эффективное проведение операций и упростить процессы. Для этого разрабатываются технологические решения и услуги с дополнительной ценностью, отвечающие потребностям банков и финтех-компаний", - отметил он.
Представитель TROY подчеркнул, что одной из важных особенностей платежной инфраструктуры Турции является обработка операций по различным карточным системам через единую централизованную инфраструктуру. Такой подход упрощает управление операциями и повышает эффективность экосистемы.
Развитие карточных платежей в Турции Дегирменджи условно разделил на три этапа. На первом ключевую роль в формировании и расширении рынка играли банки: приоритетами были распространение карт, ускорение платежей, безопасность и удобство для пользователей. На втором на первый план вышли развитие инфраструктуры розничной торговли и рост числа клиентов, использующих карты. На третьем все большее влияние на рынок стали оказывать поведение и предпочтения клиентов.
"Пользователи уже знают, что карты являются безопасным, быстрым и широко распространенным средством оплаты. Кроме того, они видят, что использование карт выгодно им и с экономической точки зрения", - заявил он.
По его словам, особенно после пандемии расширение электронной торговли ускорило рост карточных платежей. За последние пять лет эта тенденция стала более выраженной, и доля карточных платежей в розничной торговле Турции превысила 80 процентов.
Коснувшись новых технологий, Дегирменджи заявил, что QR-коды и NFC следует рассматривать не как самостоятельные способы оплаты, а как инструменты осуществления платежей. Платежи на основе банковских счетов, по его словам, - одна из моделей, развивающихся как альтернатива традиционным карточным платежам.
“QR-коды и NFC - это технологии, используемые для осуществления платежей. Платежи на основе банковских счетов представляют собой отдельную платежную модель. Для эффективной работы этих моделей важно обеспечить надлежащую координацию технических, финансовых и операционных процессов”, - заявил он.
В Турции расширяется использование NFC, а оплата по QR-кодам доступна в торговых объектах благодаря различным платежным инфраструктурам. QR-коды позволяют проводить операции как через карточную инфраструктуру, так и через турецкую систему мгновенных платежей. Одно из преимуществ технологии - возможность объединить разные устройства и платежные инфраструктуры в рамках единого подхода: если для NFC важна совместимость устройств, то QR-коды могут служить универсальным решением для пользователей с разными техническими возможностями.
Представитель TROY подчеркнул, что переход от карточных платежей к мгновенным зависит не только от технологий. На него влияют также затраты на финансирование платежей, платежные привычки пользователей и уровень использования дебетовых карт в разных секторах.
По мнению Дегирменджи, главная задача при развитии новых платежных моделей - не только внедрять технологии, но и обеспечивать скоординированную работу всей платежной экосистемы. Это может способствовать формированию более эффективной, безопасной и доступной платежной среды для банков, финтех-компаний, торговых объектов и пользователей.
Отметим, что в Баку проходит программа "Торговая миссия финтех-сектора Баку", организованная Альянсом финтеха тюркских государств (TÜRKFİN). В мероприятии участвуют представители финансового и финтех-секторов Азербайджана, Турции и Казахстана.
В рамках программы обсуждаются перспективы развития цифровых платежей в тюркских государствах, согласование подходов к регулированию финансовых технологий и новые технологические тенденции в платежных системах.


